Cómo funciona el financiamiento de equipos: guía práctica
Aprende cómo funciona el financiamiento de equipos: pago inicial, plazos, costos, préstamo vs. leasing y qué equipos puedes financiar para tu negocio.
 Equipo Kapital Funding23 de octubre de 20269 min de lectura
En este artículo
- ¿Qué es el financiamiento de equipos?
- Cómo funciona el financiamiento de equipos paso a paso
- ¿Qué equipos se pueden financiar?
- Préstamo de equipo vs. leasing: ¿cuál te conviene?
- ¿Cuánto cuesta financiar equipo en 2026?
- Requisitos para financiamiento de equipos
- ¿Y la SBA? Cuándo vale la pena esperar
- Impuestos: un apunte sobre la Sección 179
- Da el siguiente paso con la información en la mano
Es sábado al mediodía y la freidora de tu taquería se apaga. O el camión de tu cuadrilla, con demasiadas millas encima, no arranca un lunes. Necesitas reemplazarlo ya, pero no quieres vaciar la cuenta del negocio. Ahí entra el financiamiento de equipos. En esta guía te explicamos cómo funciona el financiamiento de equipos paso a paso: de dónde sale el dinero, quién es dueño del equipo, cuánto das de pago inicial, cuánto dura el plazo y qué equipos califican.
El momento importa. El índice de confianza de la industria de financiamiento de equipos (ELFA) bajó a 60.4 en octubre de 2026, desde 62.4 en septiembre, y los ejecutivos esperan que la demanda y el acceso a fondos se moderen. Además, la tasa prima subió a 7% en septiembre. Y según un análisis de Abrigo, en 2026 lo que más mueve la inversión en equipo es reemplazar equipo viejo, sobre todo en transporte y construcción. Traducción para ti: hay dinero para equipo, pero los prestamistas se están volviendo más selectivos. Llegar preparado te ayuda a comparar mejor.
¿Qué es el financiamiento de equipos?
Es un préstamo para comprar maquinaria, vehículos o herramientas de trabajo, en el que el mismo equipo respalda el financiamiento. Pagas una parte al inicio, financias el resto y lo devuelves en cuotas fijas. Desde el primer día el equipo es tuyo y lo usas para generar ingresos.
El equipo es la garantía: qué significa el lien
Mientras pagas, el prestamista mantiene un derecho legal sobre el equipo, llamado lien. Cuando terminas de pagar, ese derecho se libera y el equipo queda completamente libre. Si dejas de pagar, el prestamista puede recuperar el equipo.
Lo bueno: normalmente no necesitas poner tu casa ni otros bienes, porque el mismo equipo respalda el financiamiento. Y como hay una garantía, las tasas suelen ser mejores que en préstamos sin garantía.
En qué se diferencia de un préstamo normal o de un MCA
- Préstamo a plazo: el dinero se puede usar para varias cosas, pero a menudo no está atado a un activo específico.
- Merchant cash advance (MCA): no es un préstamo tradicional. Es la compra anticipada de tus ventas futuras: recibes un monto hoy y lo devuelves con un porcentaje de tus ventas. Puede ser rápido y flexible, pero suele costar más que un préstamo bancario. Para un equipo que vas a usar varios años, en muchos casos tiene más sentido un financiamiento con plazo acorde. Si quieres entenderlo a fondo, lee qué es un merchant cash advance.
Cómo funciona el financiamiento de equipos paso a paso
1. Del vendedor a las cuotas fijas
- Cotización del vendedor: eliges el equipo y pides una cotización por escrito.
- Solicitud: envías la cotización, tus datos y tus estados de cuenta del negocio.
- Aprobación: el prestamista revisa tu crédito, tus ingresos y el equipo.
- Pago al vendedor: en muchos casos el dinero va directo al vendedor, no a tu cuenta.
- Cuotas fijas: empiezas a pagar una cuota mensual fija durante el plazo acordado.
2. Pago inicial: cuánto te piden
En la mayoría de los casos, el pago inicial va del 10% al 20% del precio. Algunos préstamos de equipo pueden ir desde 0%, según el perfil. En equipo usado, el pago inicial puede subir a 10%–25%. Con crédito más bajo o un negocio más nuevo, espera que te pidan más.
Ejemplo de restaurante: una cocina de $25,000, con $5,000 de pago inicial (20%) y $20,000 financiados a 60 meses.
3. Plazo según la vida útil del equipo
El plazo se ajusta a cuánto dura el equipo. Rangos típicos:
- Computadoras y tecnología: 2–3 años.
- Vehículos: 5–7 años.
- Cierta maquinaria pesada: hasta 10 años.
La lógica es simple: no deberías seguir pagando algo que ya no sirve.
4. Costos blandos: instalación, flete e impuestos
Una campana de cocina no se instala sola. Algunos prestamistas cubren los llamados costos blandos (instalación, impuestos, flete) y pueden financiar hasta 125% (100% del equipo más 25% de costos blandos). No todos lo hacen, así que pregúntalo desde el principio.
¿Ya tienes la cotización en mano? Solicita tu financiamiento aquí y te ayudamos a comparar opciones.
¿Qué equipos se pueden financiar?
Casi cualquier equipo que tu negocio use para producir ingresos. Algunos ejemplos según la industria:
| Industria | Equipos típicos |
|---|---|
| Restaurantes | Cocinas, freidoras, refrigeración, campanas, punto de venta |
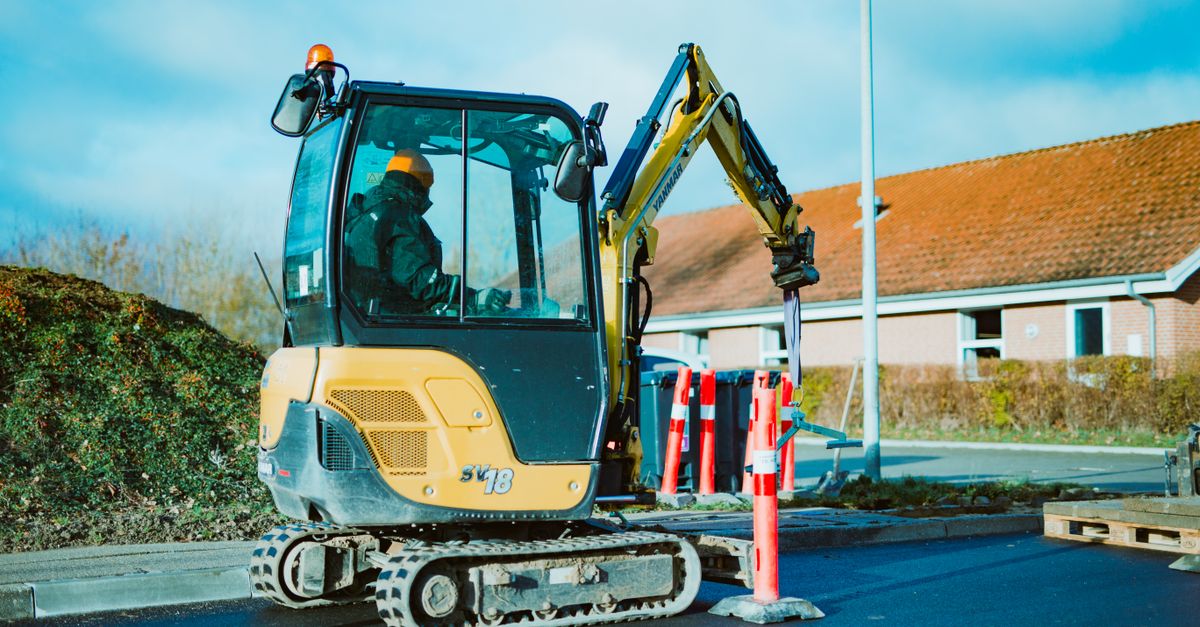
| Construcción | Skid steers, excavadoras, trailers, herramientas |
| Landscaping | Cortadoras, trailers, camionetas |
| Transporte | Tractocamiones, trailers, vans |
| Limpieza | Máquinas de piso, extractoras, vans |
| Salones y comercio | Sillas, lavacabezas, vitrinas, punto de venta |
Restaurantes
Refrigeración, estufas, campanas y sistemas de punto de venta son de lo más común. Como referencia del mercado, un estudio de Crestmont Capital ubica los montos para restaurantes entre $25k y $150k, con tasas de 10%–22% y plazos de 2–5 años. Si tienes restaurante, también te puede servir nuestra guía de préstamos para restaurantes.
Construcción y landscaping
Un skid steer, una mini excavadora o un trailer para las cortadoras. La misma fuente ubica construcción en $75k–$500k, con 8%–16% y plazos de 3–7 años.
Transporte y trucking
Tractocamiones, trailers y vans de reparto. En camiones y trailers el leasing es muy común. Si manejas tu propio camión, revisa financiamiento para camioneros.
Equipo nuevo vs. usado
Sí se puede financiar equipo usado. La diferencia: el pago inicial suele ser más alto y la tasa también, porque el equipo vale menos como garantía. Para negocios nuevos con maquinaria usada, las tasas pueden pasar de 25%.
Qué normalmente NO se financia así
Inventario, nómina o renta no son equipo. Para eso existe el capital de trabajo o una línea de crédito. Lee más en capital de trabajo para temporada alta.
Préstamo de equipo vs. leasing: ¿cuál te conviene?
| Préstamo de equipo | Leasing (arrendamiento) | |
|---|---|---|
| ¿De quién es? | Tuyo, con lien hasta pagar | Del arrendador mientras dura el contrato |
| Plazo | 12–84 meses | Varía |
| Pago inicial | 0%–20% | Suele pedir el primer y último mes |
| Al final | Es 100% tuyo | Compras, renuevas o devuelves |
El leasing tiene sentido si el equipo se vuelve obsoleto rápido (como computadoras) o si quieres renovarlo cada pocos años. En camiones y trailers es común un tipo de leasing llamado TRAC. También existe el sale-leaseback: vendes un equipo que ya tienes y lo rentas de vuelta para liberar su valor en efectivo. Antes de elegir, consulta con tu contador cómo afecta cada opción a tus impuestos.
¿Cuánto cuesta financiar equipo en 2026?
Rangos de APR según tu crédito
Estos son rangos de referencia del mercado, no ofertas:
- Bancos y SBA: alrededor de 4%–15% para buenos perfiles.
- Prestamistas en línea o especializados: 6%–45%. Algunos cotizan con factor rate en vez de tasa de interés; aprende a compararlos en factor rate vs. tasa de interés.
- FICO de 700 o más: aproximadamente 6%–14%. Menor de 700: 12%–22%.
En la tabla de LendingTree de octubre de 2026, el rango va desde 6.50% en un banco grande (para montos desde $250k) hasta 35.26% de APR en un prestamista de financiamiento rápido. Así de amplio es el mercado.
Ejemplo: $60,000 a 9%, 16% y 25%
Imagina un equipo de $60,000 con 10% de pago inicial. Financias $54,000 a 48 meses:
| APR | Cuota mensual | Interés total |
|---|---|---|
| 9% | ≈ $1,344 | ≈ $10,500 |
| 16% | ≈ $1,530 | ≈ $19,460 |
| 25% | ≈ $1,790 | ≈ $31,940 |
Cálculo ilustrativo de Kapital Funding; tu oferta real depende de tu perfil y está sujeta a aprobación.
Entre 9% y 25% hay más de $21,000 de diferencia en intereses. Tu crédito pesa mucho.
Cargos que debes preguntar
- Cargos de documentación (suelen ir de $150 a $500, aparte de la cuota).
- Penalidad por pago anticipado.
- Seguro obligatorio del equipo.
- Si hay pago final grande (balloon) o compra al final del leasing.
Requisitos para financiamiento de equipos
Como referencia, en octubre de 2026 muchos prestamistas pedían: FICO de 600 (575 con especializados), 1 año operando, unos $15k de ingresos al mes, la cotización del vendedor, licencia y EIN, y 3–6 meses de estados de cuenta comerciales. Lo que suele descalificar: 5 o más rebotes (NSF) en un mes o usar solo una cuenta personal.
En Kapital Funding somos broker: no prestamos directamente, comparamos opciones con varios prestamistas. Nuestros mínimos publicados son 6 meses en operación, más de $20k de ingresos mensuales, FICO personal desde 500 y cuenta bancaria comercial. Ojo: con un perfil más bajo, normalmente vas a ver un APR más alto y un pago inicial mayor. Nadie puede garantizarte aprobación. Si tu crédito necesita trabajo, lee préstamos para negocios con mal crédito.
Documentos que conviene tener listos:
- Cotización del vendedor.
- 3–6 meses de estados de cuenta de tu cuenta comercial.
- Licencia del negocio y EIN.
- Identificación del dueño.
¿Y la SBA? Cuándo vale la pena esperar
Seamos honestos: a veces no somos tu mejor opción. El préstamo SBA 504 exige que el activo tenga al menos 10 años de vida útil y tarda 45–90 días. Tiene un tope de $5.5MM y, desde el 7 de julio de 2026, se puede combinar con un 7(a) hasta $10MM. Si el equipo dura más de 10 años y puedes esperar, una SBA o un banco pueden salir más baratos.
El financiamiento de equipos tradicional cierra en días y encaja mejor con equipo de menos de 10 años de vida útil, o cuando la freidora se dañó hoy y no puedes esperar tres meses.
Impuestos: un apunte sobre la Sección 179
Comprar equipo puede tener beneficios fiscales, como la deducción de la Sección 179. Lo explicamos en detalle en financiamiento de equipos y Sección 179. Los montos cambian, así que confírmalos con tu contador antes de decidir.
Da el siguiente paso con la información en la mano
Ya sabes cómo funciona el financiamiento de equipos: pago inicial, plazo según la vida útil, el equipo como garantía y un costo que depende mucho de tu crédito. Ten lista la cotización del vendedor y tus últimos 3–6 meses de estados de cuenta comerciales.
Conoce más sobre nuestro Financiamiento de equipos y, cuando estés listo, solicita tu financiamiento aquí o llámanos al +1 (954) 620-0360. Te mostramos el APR, la cuota y el costo total antes de que firmes. Sujeto a aprobación, en muchos casos los fondos pueden liberarse en 24–48 horas después de aprobado, y en equipo el pago normalmente va directo al vendedor.
Preguntas frecuentes
¿Puedo financiar equipo sin pago inicial?
Algunos préstamos de equipo pueden empezar desde 0% de pago inicial, pero lo más común es entre 10% y 20%. Depende de tu crédito, tu tiempo en operación y si el equipo es nuevo o usado. Con un perfil más bajo, espera que te pidan más.
¿Puedo financiar equipo con mal crédito?
En muchos casos sí, porque el equipo sirve como garantía. Pero con crédito más bajo normalmente vas a ver un APR más alto y un pago inicial mayor. Compara el costo total antes de firmar; ninguna aprobación está garantizada.
¿Qué pasa si dejo de pagar el financiamiento de equipo?
Mientras pagas, el prestamista tiene un derecho legal (lien) sobre el equipo y puede recuperarlo si no cumples. También puede haber cargos y efectos en tu crédito. Si ves que vas a atrasarte, habla con el prestamista cuanto antes y consulta a un profesional sobre tu contrato.
¿Se puede financiar equipo usado o comprado a un vendedor particular?
El equipo usado sí se puede financiar, aunque el pago inicial suele ser de 10% a 25% y la tasa más alta. Con vendedores particulares, algunos prestamistas lo aceptan y otros no; suelen pedir documentación de la venta y verificar el equipo. Pregunta desde el inicio para no perder tiempo.
Fuentes
- Equipment Financing Guide - Bay Street Lending
- How Equipment Finance Works: A Complete Overview - Cirrus Capital
- Equipment Financing - NerdWallet
- Equipment Financing Rates - RAN Funding
- Equipment Financing - LendingTree
- Equipment Financing Benchmark Report - Crestmont Capital
- How Equipment Financing Works: A Complete Guide - Crestmont Capital
- 504 vs Equipment Financing - CDC New England
- US equipment finance confidence eases in October - Finance Connect
- Equipment finance industry confidence eases in October - Material Handling 247
- What's impacting equipment leasing in 2026 - Abrigo
Este contenido es informativo y no constituye asesoría legal, fiscal ni financiera. Todo financiamiento está sujeto a evaluación y aprobación.