Línea de crédito para contratistas de construcción (2026)
Línea de crédito para contratistas: cómo cubrir nómina y materiales mientras esperas el pay app y el retenido, cuánto pedir y cuánto cuesta de verdad.
 Equipo Kapital Funding19 de noviembre de 20269 min de lectura

En este artículo
- Por qué el contratista se queda sin efectivo aunque tenga obras
- Qué es una línea de crédito para contratistas y cómo funciona
- Cuánta línea necesitas: haz la cuenta con tu propia obra
- Cuánto cuesta de verdad (y por qué el tiempo pesa más que la tasa)
- Usos buenos y malos de la línea
- Línea de crédito vs. factoring vs. MCA para contratistas
- Cómo reducir lo que necesitas pedir
- Requisitos para solicitar una línea de crédito para contratistas
- Haz la cuenta de tu próxima obra
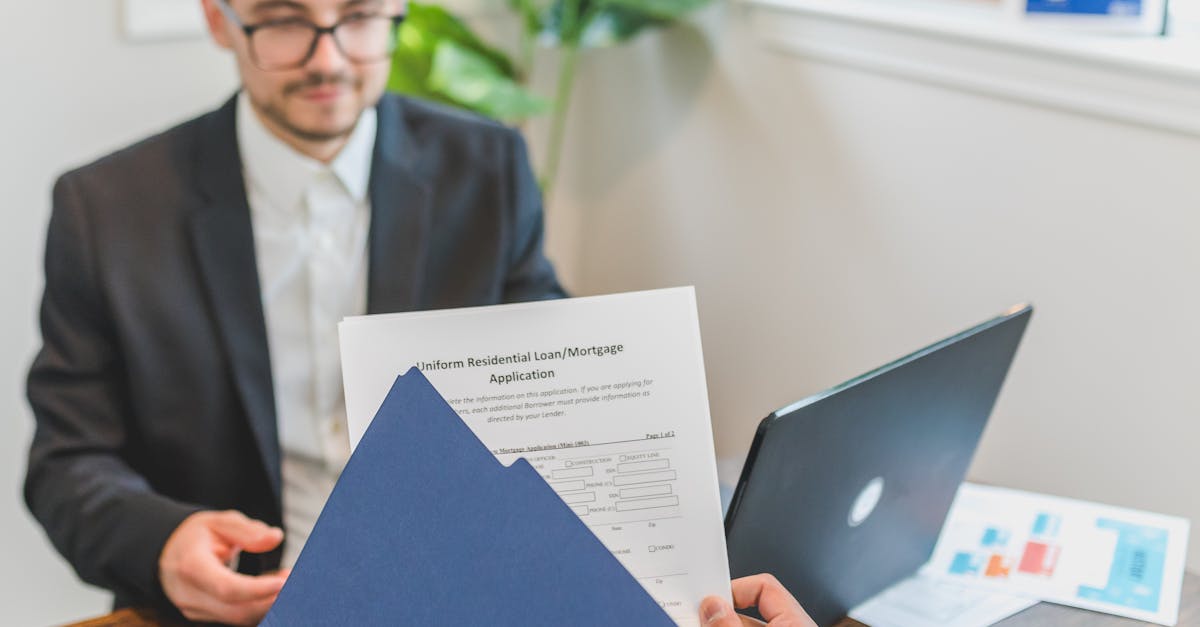
Tienes tres obras andando, la cuadrilla completa y el contratista general te dice que el pago ya viene. Mientras tanto, el viernes toca nómina y el proveedor de materiales quiere su cheque. Una línea de crédito para contratistas puede cubrir ese hueco entre lo que pagas y lo que cobras. En esta guía verás cómo funciona, cuánta línea necesitas según tu obra, cuánto cuesta en dólares reales y, muy importante, cuándo es mejor no usarla.
Por qué el contratista se queda sin efectivo aunque tenga obras
En construcción puedes tener trabajo de sobra y aun así quedarte sin caja. No es mala suerte. Es la forma en que se cobra en esta industria.
Pagas nómina cada semana y cobras a 50 días o más
Tu cuadrilla cobra cada semana. Tú cobras cuando el contratista general aprueba y paga tu pay app. Los números de 2026 muestran lo largo que es ese hueco:
- Según el informe anual de Billd (más de 600 encuestados), el subcontratista espera en promedio 51 días para cobrar después de enviar el pay app. El contratista general cree que paga en 35.
- El mismo informe encontró que el 64 % de los subcontratistas dice que su contratista general le paga tarde y que el 78 % no se paga utilidades con regularidad.
- Datos de Built ubican la mediana de pago del contratista general al subcontratista en 50 días, con un promedio de 57.
- PYMNTS Intelligence reporta que cerca del 70 % de contratistas y subcontratistas tiene retrasos de pago con regularidad.
A eso súmale que, según Billd, los materiales subieron 12 % y la mano de obra 11 %, con un margen neto promedio de 13.3 %. Con márgenes así, cada semana de espera pesa.
El retenido: tu dinero parado hasta terminar la obra
El retenido (retainage) es la parte de cada pago parcial que el cliente se guarda hasta que la obra está sustancialmente terminada. Lo normal es entre 5 % y 10 % de cada pago.
Ese dinero ya lo ganaste, pero no lo puedes usar. Y tarda: según la encuesta State of Subcontractor Billing 2026 de Siteline, el 43 % de los subcontratistas espera más de 90 días para cobrar el pago final y el retenido. Entre contratistas generales, solo el 15 % espera tanto.
Las reglas cambian según el estado. Más de 35 estados tienen leyes de retenido. Por ejemplo, California puso un tope de 5 % en obras privadas desde el 1 de enero de 2026, y Virginia y Colorado ahora permiten cambiar el retenido en efectivo por una fianza (surety bond). Para saber qué aplica a tus contratos, consulta con un abogado de construcción de tu estado.
Qué es una línea de crédito para contratistas y cómo funciona
Una línea de crédito es un monto aprobado que puedes usar cuando lo necesites. No recibes todo de golpe como en un préstamo a plazo.
Usas, pagas y vuelves a usar
Funciona así:
- Te aprueban un límite, sujeto a evaluación.
- Sacas solo lo que necesitas, por ejemplo para la nómina de esta semana.
- Cuando cobras el pay app, pagas lo usado.
- Ese monto vuelve a quedar disponible para la próxima obra.
En general, pagas intereses solo por el saldo que usas y por el tiempo que lo tienes usado. Por eso encaja con el ciclo de una obra: sube cuando adelantas costos y baja cuando cobras. Revisa siempre si hay comisiones aparte, porque algunas líneas las cobran.
Tasa variable y prime: lo que cambia si la Fed sube
Muchas líneas de crédito tienen tasa variable atada a la tasa prime. Si la prime sube, el costo de cada dólar usado sube también.
El contexto ahora:
- La Fed subió la tasa en septiembre de 2026, la primera subida en tres años, y en octubre la mantuvo en 3.75 %-4 %.
- Las minutas de octubre, publicadas el 18 de noviembre, muestran que casi todos los miembros ven probablemente apropiado subir más. El gobernador Waller pidió considerar una subida de medio punto en diciembre.
- La tasa prime estaba en 7.00 % el 9 de noviembre de 2026; un año antes era 6.75 %.
No se trata de correr a pedir antes de que suba. Lo práctico es preguntar si tu tasa es variable y calcular tu costo con medio punto más. Abajo verás por qué, en construcción, el tiempo pesa más que ese medio punto.
Cuánta línea necesitas: haz la cuenta con tu propia obra
Vamos con un ejemplo. Es un cálculo ilustrativo, no una oferta.
Una cuadrilla de drywall gana un contrato de $300,000 a 5 meses:
- Factura $60,000 al mes.
- Le retienen 10 %, así que cobra $54,000 por cada pay app, unos 51 días después de enviarlo.
- Mientras tanto, adelanta unos $48,000 al mes en nómina y materiales.
Entre lo que adelanta y lo que todavía no le pagan, el saldo usado sube y baja. En este caso, en promedio, usaría unos $60,000 durante los 5 meses. Además, al terminar quedan $30,000 de retenido (10 % de $300,000) que pueden tardar unos 3 meses extra en llegar.
Para tu propia obra, haz estas preguntas:
- ¿Cuánto pago cada semana en nómina y materiales?
- ¿Cuántos días pasan de verdad entre mi pay app y el depósito?
- ¿Qué porcentaje me retienen y cuánto tarda en liberarse?
- ¿Cuántas obras tengo a la vez?
Un flujo de caja proyectado semana por semana te ayuda a ver el punto más bajo de tu caja.
Cuánto cuesta de verdad (y por qué el tiempo pesa más que la tasa)
Sigamos con el ejemplo. Usamos una tasa ilustrativa de 12 % solo para hacer la cuenta. No es una tasa de Kapital Funding ni una promesa: las líneas de prestamistas alternativos pueden costar más y cobrar comisiones.
- $60,000 durante 5 meses al 12 %: unos $3,000.
- $30,000 de retenido durante 3 meses al 12 %: unos $900.
- Total: unos $3,900.
Si la tasa sube a 12.5 %, el total queda en unos $4,060. Es decir, unos $160 más.
Ahora compara: si el retenido tarda 6 meses en vez de 3, esos $30,000 cuestan unos $1,800 en lugar de $900. Son $900 más, mucho más que el medio punto de tasa.
Con un margen de 13.3 %, la utilidad de esta obra sería de unos $39,900. El financiamiento se llevaría cerca del 10 % de esa utilidad. La lección: lo que más pesa es cuánto tiempo tienes el saldo usado.
Mete el costo del financiamiento en tu presupuesto (bid)
Billd encontró que las empresas que más crecen suman el costo de financiarse a su presupuesto y consiguen capital de trabajo antes de necesitarlo. Built reporta que los contratistas inflan sus presupuestos un 8 % en promedio para cubrir los pagos lentos.
No tienes que copiar ese número. Pero sí calcula, para cada obra, cuánto te cuesta esperar y ponlo en el precio. Si no lo haces, lo pagas de tu utilidad.
¿Ya hiciste la cuenta y ves que te falta caja para llegar al cobro? Solicita tu financiamiento aquí y un asesor revisa tu caso, sujeto a aprobación.
Usos buenos y malos de la línea
Usos que suelen tener sentido:
- Arranque de obra (mobilization): equipo de seguridad, primeros materiales, primeras semanas de nómina.
- Nómina mientras esperas el pay app.
- Compra de materiales con descuento por volumen, si el ahorro supera el costo de financiarte.
Usos que conviene evitar:
- Tapar pérdidas de una obra mal cotizada. La línea no arregla un mal precio; solo lo hace más caro.
- Comprar maquinaria. Para eso existe el financiamiento de equipos; mira nuestra guía de financiamiento de maquinaria de construcción.
- Financiar el retenido durante muchos meses sin un plan para cobrarlo.
Y una más: si calificas para un banco o un préstamo SBA y puedes esperar el proceso, eso puede salir más barato. Como punto de comparación, con la prime en 7.00 %, el techo de un préstamo SBA 7(a) de tasa variable queda entre 10.00 % y 13.50 %.
Línea de crédito vs. factoring vs. MCA para contratistas
| Opción | Cómo funciona | A favor | En contra |
|---|---|---|---|
| Línea de crédito | Usas un límite aprobado y pagas lo usado | Flexible; pagas por lo que usas | Tasa a menudo variable; puede tener comisiones |
| Factoring de facturas | Vendes facturas aprobadas a cambio de un adelanto | Se basa en tus facturas por cobrar | El retenido y los pagos condicionados pueden complicarlo |
| Merchant cash advance | Compra anticipada de una parte de tus ventas o ingresos futuros; no es un préstamo tradicional | Puede ser rápido y con requisitos más flexibles | Suele costar más que un préstamo bancario; los pagos frecuentes pueden apretar la caja |
El MCA puede servir para una urgencia puntual, pero por su costo no es la herramienta ideal para cubrir de forma repetida un ciclo de cobro de 50 días o más.
Cómo reducir lo que necesitas pedir
Mientras menos tiempo esperes para cobrar, menos línea usas y menos pagas:
- Pay apps sin errores. Un documento incompleto puede atrasar el pago un ciclo entero.
- Cobranza ordenada. Lleva fechas de envío, aprobación y pago de cada pay app. Da seguimiento cada semana.
- Negocia el retenido. Pregunta por un porcentaje menor o por liberaciones parciales. Donde la ley lo permite, como ya ocurre en Virginia y Colorado, una fianza puede sustituir el retenido en efectivo. Consulta con un abogado antes de firmar.
- Revisa tus condiciones de pago antes de aceptar la obra, no después.
Requisitos para solicitar una línea de crédito para contratistas
En Kapital Funding, los requisitos mínimos publicados son:
- 6 meses en operación.
- Más de $20,000 de ingresos mensuales.
- FICO personal de 500 o más.
- Cuenta bancaria comercial.
No pedimos colateral, y en muchos casos los fondos llegan en 24-48 horas después de la aprobación. Ofrecemos financiamiento de hasta $5MM, pero ese es el máximo de toda la oferta, no un monto garantizado: cada aprobación depende de tu negocio. Puedes ver más detalle en requisitos para una línea de crédito de negocio.
Un consejo práctico: abre la línea mientras tus estados de cuenta se ven bien, no cuando la nómina ya está encima. Ten a mano tus últimos estados de cuenta del negocio y tus contratos o pay apps recientes.
Haz la cuenta de tu próxima obra
Antes de firmar tu próximo contrato, calcula cuánto adelantas, cuánto tardas en cobrar y cuánto te retienen. Pregunta si tu tasa es variable y suma el costo de financiarte a tu bid. Si después de esa cuenta te falta caja para cubrir el tiempo hasta cobrar, solicita tu línea de crédito aquí o llámanos al +1 (954) 620-0360. Te explicamos tus opciones con claridad, sujeto a aprobación.
Preguntas frecuentes
¿Puedo tener una línea de crédito si soy subcontratista?
Sí, puedes solicitarla. Lo que se evalúa son los requisitos mínimos: 6 meses en operación, más de $20,000 de ingresos mensuales, FICO personal de 500 o más y cuenta bancaria comercial. La aprobación y el monto dependen de cada caso.
¿Necesito contratos firmados para solicitar?
Los contratos no están entre los requisitos mínimos publicados. Aun así, tener a mano tus contratos o pay apps recientes, junto con tus estados de cuenta del negocio, ayuda a explicar tu ciclo de cobro y a calcular cuánto necesitas.
¿Cuenta mi backlog de obras?
Tu backlog ayuda a entender tu negocio y a planear cuánta línea vas a usar, pero la evaluación se basa principalmente en tus ingresos y estados de cuenta. Úsalo para hacer tu flujo de caja proyectado y pedir un monto que puedas pagar.
¿Qué pasa si mi contratista general me paga tarde?
Si te pagan tarde, tienes el saldo usado más tiempo y pagas más intereses. Por eso conviene calcular el costo con un margen de días extra y meterlo en tu bid. También ayuda llevar un control semanal de cada pay app y revisar las condiciones de pago antes de aceptar la obra.
Fuentes
- CNBC: Fed minutes October 2026
- U.S. Bank: Federal Reserve interest rate
- Advisor Perspectives: Fed's interest rate decision October 28, 2026
- Federal Reserve press release, October 28, 2026
- Macrotrends: Bank prime rate
- FedRateCalc: Prime rate
- Bay Street Lending: SBA loan rates and terms
- ForConstructionPros: Billd report highlights financial strategies behind subcontractor growth
- Billd: Sixth annual national subcontractor market report
- Contractor Magazine: Subcontractors are still financing their own jobs, 2026 survey finds
- PYMNTS: The construction problem few talk about, payment delays
- Built: Subcontractor payment delays
- Built: Slow payment and subcontractor bids
- Built: What is retainage in construction
- Siteline: Recent retainage law changes every subcontractor should know
Este contenido es informativo y no constituye asesoría legal, fiscal ni financiera. Todo financiamiento está sujeto a evaluación y aprobación.